PayPal i BLIK rozwiązują ten sam problem na dwa różne sposoby: pierwszy działa jak cyfrowy portfel i pośrednik płatności, drugi jak szybka metoda bankowa oparta na aplikacji mobilnej. Z punktu widzenia użytkownika najważniejsze jest to, czy można je połączyć, jak zasilić PayPala bez zbędnych obejść i kiedy lepiej wybrać jedno rozwiązanie zamiast drugiego. W praktyce ten temat wraca szczególnie przy zakupach online, zwrotach pieniędzy i płatnościach w sklepach zagranicznych.
Najważniejsze o PayPalu i BLIKU w Polsce
- Nie ma natywnej integracji PayPala z BLIKIEM po stronie użytkownika.
- W PayPalu najczęściej użyjesz salda, rachunku bankowego albo karty debetowej lub kredytowej.
- BLIK działa przez aplikację banku, a kod jest jednorazowy i ważny przez 2 minuty.
- Jeśli chcesz zasilić PayPala, zrobisz to przez rachunek bankowy lub kartę, nie kodem BLIK.
- Doładowanie z rachunku może trwać kilka minut albo 2-3 dni robocze, zależnie od metody.
Dlaczego te dwa systemy są często mylone
Z mojego punktu widzenia to klasyczny przypadek, w którym podobny efekt końcowy maskuje zupełnie inną technologię. PayPal i BLIK dają wygodę, szybkość i większy komfort niż ręczne wpisywanie danych z karty, dlatego wielu użytkowników automatycznie zakłada, że jedno można „włożyć” w drugie. Problem w tym, że BLIK jest rozwiązaniem typowo bankowym, a PayPal własnym ekosystemem płatności, więc oba systemy spotykają się raczej na poziomie sklepu internetowego niż wewnątrz jednego portfela.
Najczęściej nieporozumienie bierze się stąd, że w jednym checkoutcie widzisz kilka przycisków płatności. Sklep może równolegle oferować PayPala, BLIKA i kartę, ale to nadal osobne ścieżki. Jedna prowadzi przez konto PayPal, druga przez aplikację banku, trzecia przez bramkę płatniczą sprzedawcy. To prowadzi do najważniejszego pytania: co dokładnie obsługuje PayPal, a czego nie obsługuje.
Czy PayPal obsługuje BLIK bezpośrednio
Krótka odpowiedź brzmi: nie. Z oficjalnych opcji finansowania PayPala w Polsce wynika, że płatność można oprzeć na saldzie, rachunku bankowym albo karcie, ale BLIK nie występuje jako osobne źródło finansowania. Dla użytkownika oznacza to prostą rzecz: nie dodasz kodu BLIK do portfela PayPal tak, jak dodaje się kartę lub rachunek bankowy.
To ważne rozróżnienie, bo w internecie łatwo pomylić współistnienie metod płatności z ich integracją. Jeśli sklep pokazuje przycisk PayPal i przycisk BLIK, nie znaczy to, że da się przejść z jednego do drugiego jednym kliknięciem. Po prostu wybierasz jedną z dwóch niezależnych dróg. Czasem pojawiają się też obejścia przez zewnętrzne bramki płatnicze, ale wtedy BLIK służy do zapłaty pośrednikowi albo sprzedawcy, a nie do zasilenia samego PayPala.
Jeśli więc ktoś pyta mnie, czy da się korzystać z PayPala „przez BLIK”, odpowiadam ostrożnie: bezpośrednio nie, pośrednio tylko w wybranych scenariuszach sklepowych. I właśnie dlatego warto najpierw zrozumieć, jak realnie zasila się konto PayPal. To najszybciej porządkuje temat.
Jak zasilić konto PayPal bez BLIKA
Najprościej zrobić to przez rachunek bankowy albo kartę. Jak podaje PayPal, błyskawiczne doładowanie przez Trustly trwa kilka minut, a tradycyjny przelew na saldo może zająć około 2-3 dni roboczych. Do tego dochodzi podstawowy warunek: imię i nazwisko na rachunku bankowym muszą zgadzać się z danymi na koncie PayPal. To nie jest drobiazg techniczny, tylko warunek poprawnego księgowania.
| Metoda | Czas | Kiedy ma sens | Na co uważać |
|---|---|---|---|
| Rachunek bankowy przez błyskawiczne doładowanie | Kilka minut | Gdy chcesz szybko mieć saldo w PayPal | Dane właściciela muszą być zgodne |
| Tradycyjne doładowanie z rachunku | Około 2-3 dni robocze | Gdy nie spieszysz się z zakupem | To wolniejsza, ale prosta ścieżka |
| Karta debetowa lub kredytowa | Natychmiast przy płatności | Gdy płacisz jednorazowo | Sprawdź limity i ewentualne przewalutowanie |
- Dodaj rachunek bankowy albo kartę w portfelu PayPal.
- Sprawdź, czy dane właściciela zgadzają się z kontem.
- Wybierz preferowane źródło finansowania w ustawieniach płatności.
- Przetestuj to najpierw na małej transakcji.
W praktyce największy problem nie leży w technologii, tylko w niezgodnych danych i zbyt dużych oczekiwaniach wobec „jednego przycisku do wszystkiego”. Jeśli celem jest szybka płatność w polskim sklepie, często bardziej sensowny będzie sam BLIK.
Jak działa płatność BLIKIEM i gdzie ma największy sens
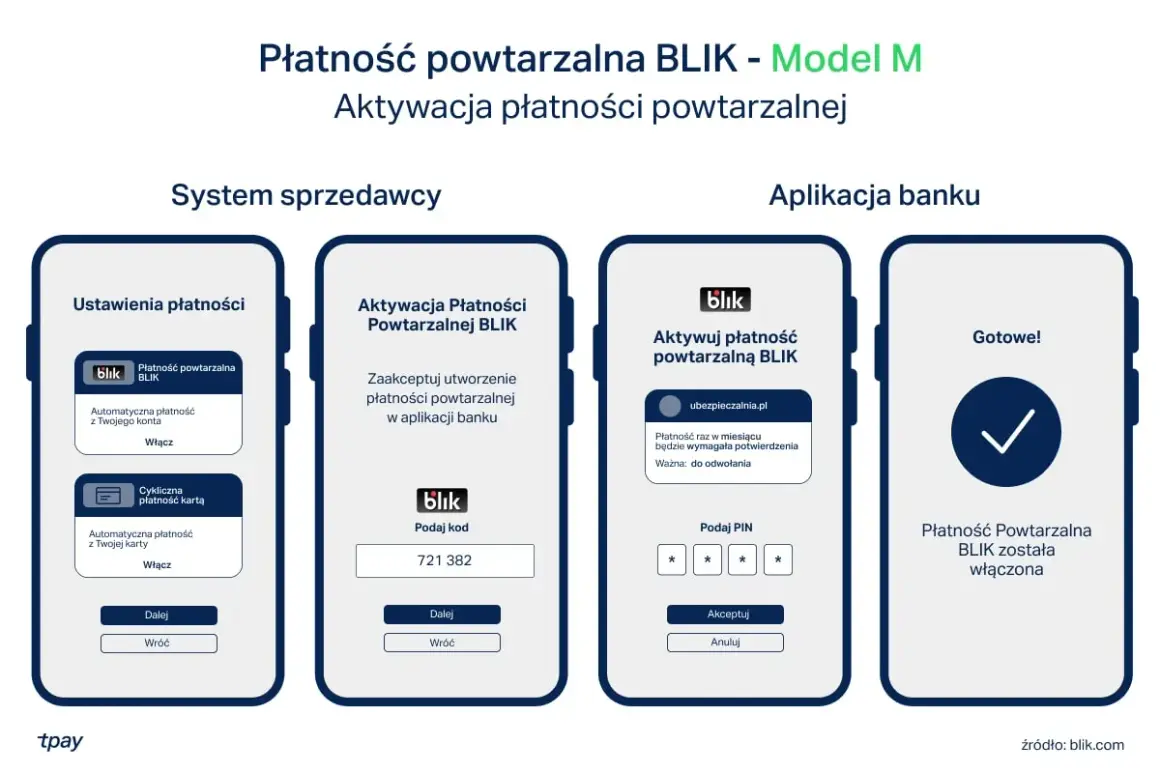
BLIK jest prosty, ale właśnie ta prostota bywa myląca. Według BLIKA płatność online zaczyna się od wybrania metody BLIK w sklepie, potem użytkownik wpisuje jednorazowy kod z aplikacji banku i potwierdza transakcję w bankowości mobilnej. Kod jest ważny tylko 2 minuty, więc nie ma tu miejsca na długie porównywanie ofert po przejściu do kasy.
Z mojego doświadczenia BLIK najlepiej sprawdza się przy zakupach w polskich sklepach internetowych, przy płatnościach za bilety, zamówienia z marketplace’ów i wszędzie tam, gdzie liczy się tempo. Nie trzeba podawać danych karty, a decyzję zatwierdzasz w aplikacji banku. To jest wygodne zwłaszcza wtedy, gdy kupujesz z telefonu i nie chcesz przechodzić przez długi formularz.
Warto też pamiętać, że BLIK rozwija się dalej, ale nie wszystko, co brzmi podobnie, oznacza to samo. Płatności powtarzalne BLIK działają tylko tam, gdzie sklep je wdrożył, a BLIK Płacę Później to osobna usługa odroczonej płatności, niezależna od PayPala. Jeśli potrzebujesz kredytowania zakupu, to jest już zupełnie inny mechanizm niż zwykły kod BLIK.
Na tym tle łatwiej ocenić, kiedy PayPal ma przewagę, a kiedy lepiej zostać przy lokalnym rozwiązaniu.
Kiedy wybrać PayPal, a kiedy BLIK
Ja patrzę na to bardzo praktycznie: nie szukam „lepszej” metody w oderwaniu od sytuacji, tylko pytam, gdzie kupuję, w jakiej walucie i jakiego poziomu wygody oczekuję. To zwykle daje szybszą odpowiedź niż porównywanie samych marek.
| Sytuacja | Lepszy wybór | Dlaczego |
|---|---|---|
| Zakup w zagranicznym sklepie | PayPal | Łatwiej płacić bez ujawniania danych karty i wygodniej obsłużyć płatność międzynarodową |
| Zakup w polskim e-sklepie | BLIK | Szybko, bez karty, z potwierdzeniem w aplikacji banku |
| Subskrypcja lub płatność cykliczna | PayPal albo karta | BLIK ma swoje mechanizmy cykliczne, ale tylko tam, gdzie sklep je wdrożył |
| Chcesz prostego zwrotu na to samo źródło | Oba rozwiązania, zależnie od checkoutu | Zwrot wraca zwykle do pierwotnej metody finansowania |
| Chcesz uniknąć długiego formularza | BLIK | W krajowym sklepie to często najszybsza ścieżka |
Najkrócej mówiąc: PayPal wygrywa tam, gdzie w grę wchodzą zakupy międzynarodowe i wygoda logowania, a BLIK tam, gdzie liczy się prostota i szybkość w polskim e-commerce. Jeżeli sklep daje oba przyciski, ja patrzę przede wszystkim na walutę, kraj sprzedawcy i to, czy transakcja ma być jednorazowa czy cykliczna.
Jak ustawić płatności, żeby nie mieszać dwóch światów
Jeśli chcesz korzystać z obu systemów bez frustracji, warto ułożyć je sobie w prosty model. PayPal traktuj jako narzędzie do zakupów zagranicznych, płatności u części międzynarodowych sprzedawców i sytuacji, w których chcesz mieć dodatkową warstwę pośrednią. BLIK zostaw do polskich sklepów, szybkich checkoutów i transakcji, które chcesz potwierdzić bez karty.
- Do PayPala dodaj kartę albo rachunek bankowy, jeśli kupujesz także poza Polską.
- BLIK zostaw do zakupów lokalnych i płatności mobilnych.
- Nie zakładaj, że bramka płatnicza sklepu to to samo co konto PayPal.
- Przed płatnością sprawdzaj, czy cena nie jest podana w walucie obcej.
- Jeśli zależy ci na odroczeniu płatności, sprawdź osobno BLIK Płacę Później lub inne formy odroczonego rozliczenia.
Moja praktyczna zasada jest prosta: gdy sklep jest polski i liczy się tempo, wybieram BLIK; gdy transakcja ma wymiar międzynarodowy, wolę PayPala. To ustawienie nie jest efektowne, ale w codziennym użyciu po prostu działa. I właśnie taki układ zwykle oszczędza najwięcej czasu, nerwów oraz niepotrzebnych prób szukania obejść.