Podatek pcc najczęściej pojawia się wtedy, gdy kupujesz używaną rzecz, bierzesz pożyczkę albo podpisujesz umowę, którą państwo uznaje za czynność cywilnoprawną. Ja traktuję go jako jeden z tych kosztów, które łatwo policzyć, ale równie łatwo przeoczyć przy pośpiechu. Poniżej porządkuję zasady, pokazuję stawki, wyjaśniam zwolnienia i tłumaczę, jak przejść przez formalności bez zbędnych nerwów.
Najważniejsze zasady, które warto znać przed podpisaniem umowy
- PCC dotyczy tylko wybranych umów, a nie każdej transakcji; jeśli czynność jest objęta VAT, zwykle nie ma PCC.
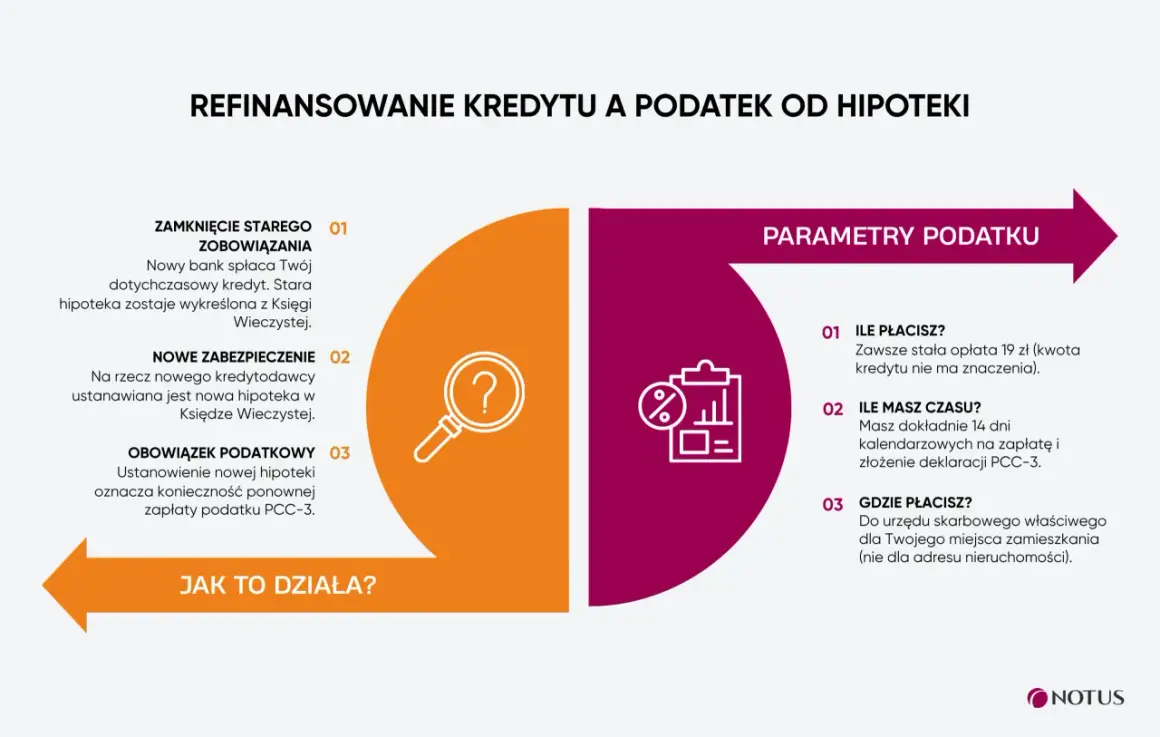
- Przy sprzedaży rzeczy ruchomych i nieruchomości stawka wynosi zazwyczaj 2%, przy pożyczce 0,5%, a przy hipotece 19 zł.
- Na złożenie deklaracji PCC-3 i zapłatę podatku standardowo masz 14 dni od powstania obowiązku podatkowego.
- Przy akcie notarialnym podatek zwykle pobiera notariusz, więc nie zawsze składasz PCC-3 samodzielnie.
- Istnieją ważne zwolnienia, zwłaszcza przy pierwszym mieszkaniu z rynku wtórnego i przy części pożyczek rodzinnych.
Czym jest PCC i kiedy w ogóle się pojawia
W praktyce PCC to podatek od wybranych czynności prawnych, a nie od samego posiadania rzeczy czy nieruchomości. Najczęściej dotyczy sprzedaży, zamiany, pożyczki, ustanowienia hipoteki, umowy spółki, działu spadku, zniesienia współwłasności oraz niektórych darowizn, ale tylko w zakresie, w jakim przejmujesz cudze długi, ciężary albo zobowiązania.
Najprostsza zasada brzmi: jeśli nie płacisz VAT i zawierasz umowę z katalogu PCC, temat podatku trzeba sprawdzić przed podpisaniem dokumentów. Dlatego przy rynku wtórnym, pożyczkach prywatnych i umowach między osobami fizycznymi to właśnie PCC najczęściej robi różnicę w budżecie. Przy zakupie mieszkania od dewelopera sytuacja zwykle wygląda inaczej, bo transakcja jest związana z VAT, więc PCC zazwyczaj nie występuje.
Warto też pamiętać, że nie każda czynność cywilnoprawna prowadzi do podatku. Część drobnych transakcji jest ustawowo wyłączona albo zwolniona, a to oznacza, że sam fakt podpisania umowy jeszcze niczego nie przesądza. Następny krok jest więc prosty: trzeba ustalić, kto w danej sytuacji płaci i od kiedy biegnie termin.
Kto płaci podatek i kiedy powstaje obowiązek
Tu najłatwiej o pomyłkę, bo strony umowy nie zawsze odpowiadają za PCC w ten sam sposób. Ja najczęściej sprawdzam najpierw dwa elementy: rodzaj umowy i moment jej zawarcia. W większości przypadków obowiązek powstaje w dniu podpisania umowy, a na złożenie deklaracji i zapłatę podatku masz 14 dni.
| Rodzaj czynności | Kto zwykle płaci | Co warto zapamiętać |
|---|---|---|
| Sprzedaż | Kupujący | Przy nieruchomości lub samochodzie to najczęstszy wariant. |
| Zamiana | Strona nabywająca przedmiot w ramach zamiany | Podatek liczysz od elementu o wyższej wartości. |
| Pożyczka | Biorący pożyczkę | Jeśli kwota nie została od razu ustalona, obowiązek może powstać przy przekazaniu pieniędzy. |
| Hipoteka | Osoba ustanawiająca hipotekę | Tu podatek ma z góry określoną kwotę 19 zł. |
| Darowizna z długiem | Obdarowany | Chodzi tylko o część, w której przejmujesz cudze zobowiązania. |
| Dział spadku lub zniesienie współwłasności | Osoba, która przejmuje więcej niż wynika z jej udziału | Liczy się wartość nabycia ponad dotychczasowy udział. |
Jeżeli umowę podpisujesz u notariusza, bardzo często to on pobiera podatek i przekazuje go dalej, więc nie składasz wtedy osobnego PCC-3. To ważne zwłaszcza przy nieruchomościach, bo przy akcie notarialnym formalności są inne niż przy zwykłej umowie pożyczki czy sprzedaży rzeczy ruchomej. A skoro już wiemy, kto zwykle odpowiada za rozliczenie, czas przejść do stawek i realnych kwot.
Jakie stawki obowiązują i od czego naprawdę zależy kwota
Podstawą obliczenia podatku jest zazwyczaj wartość rynkowa rzeczy lub prawa, a nie tylko kwota wpisana w umowie. To szczególnie ważne przy samochodach, sprzęcie czy udziałach w nieruchomości, bo zaniżona cena w dokumencie nie musi oznaczać niższego podatku. W mojej praktyce to właśnie ten detal najczęściej zaskakuje osoby, które spodziewają się prostego mnożenia ceny z ogłoszenia przez stawkę.
| Czynność | Stawka | Przykład praktyczny |
|---|---|---|
| Sprzedaż rzeczy ruchomych i nieruchomości | 2% | Samochód za 40 000 zł oznacza 800 zł podatku. |
| Sprzedaż innych praw majątkowych | 1% | Prawo warte 100 000 zł daje 1 000 zł podatku. |
| Pożyczka i depozyt nieprawidłowy | 0,5% | Pożyczka 80 000 zł to 400 zł PCC. |
| Umowa spółki | 0,5% | Przy wkładzie 200 000 zł podatek wynosi 1 000 zł. |
| Hipoteka | 19 zł | Stała opłata, niezależna od kwoty zabezpieczenia. |
| Odpłatne użytkowanie i odpłatna służebność | 1% | Podatek liczysz od ustalonej podstawy opodatkowania. |
| Szósty i każdy kolejny lokal w tej samej inwestycji sprzedawany z VAT | 6% | To specjalna stawka przy zakupie mieszkań w większych projektach. |
| Stawka sankcyjna przy nieujawnionej pożyczce lub depozycie | 20% | Dotkliwy koszt, jeśli urząd ujawni nieopłacony podatek w toku kontroli. |
Najbardziej praktyczny skrót jest taki: 2% dotyczy głównie sprzedaży, 0,5% pożyczek i spółek, a hipoteka ma stałą kwotę. W przypadku zakupu mieszkania z rynku wtórnego liczby potrafią być naprawdę odczuwalne, więc warto sprawdzić je przed podpisaniem aktu. Właśnie dlatego tak ważne są zwolnienia, które potrafią całkowicie zmienić wynik końcowy.
Zwolnienia i wyjątki, które najczęściej zmieniają wynik
Tu kryje się najwięcej oszczędności, ale też najwięcej nieporozumień. Czasem wystarczy jeden spełniony warunek, żeby podatku nie było wcale, a czasem zwolnienie działa tylko wtedy, gdy zachowasz termin i udokumentujesz przelew. To właśnie odróżnia ulgę od pozornego „braku podatku”.
| Sytuacja | Co to oznacza w praktyce |
|---|---|
| Pierwsze mieszkanie lub dom z rynku wtórnego | Można kupić bez PCC, jeśli kupujący jest osobą fizyczną i nigdy wcześniej nie posiadał takiej nieruchomości ani udziału w niej, z wyjątkiem udziału do 50% nabytego w spadku. |
| Pożyczka od najbliższej rodziny | Do 36 120 zł łącznie od jednej osoby w ciągu 5 lat pożyczka jest zwolniona bez PCC-3; powyżej tej kwoty zwolnienie nadal może działać, jeśli złożysz deklarację w terminie i pokażesz, że pieniądze trafiły na rachunek lub zostały przekazane pocztą. |
| Sprzedaż rzeczy ruchomej do 1 000 zł | Nie ma PCC. |
| Transakcja objęta VAT | Zwykle nie ma PCC, więc zakup na rynku pierwotnym rozlicza się inaczej niż zakup używanego lokalu. |
| Niektóre zakupy osób z niepełnosprawnością | Możliwe zwolnienie przy nabyciu sprzętu rehabilitacyjnego, wózków i wybranych pojazdów na własne potrzeby, ale tylko przy spełnieniu ustawowych warunków. |
Najbardziej wrażliwy przypadek to pożyczka rodzinna. Jeśli przekroczysz limit i nie dopilnujesz przelewu albo terminu, zwolnienie może nie zadziałać, a urząd w skrajnym scenariuszu sięgnie po stawkę sankcyjną. Z tego powodu przy zwolnieniach zawsze patrzę nie tylko na sam fakt rodzinnego powiązania, ale też na dokumenty i daty. To prowadzi już wprost do formularza PCC-3 i samej procedury.
Jak złożyć PCC-3 i zapłacić bez zbędnych nerwów
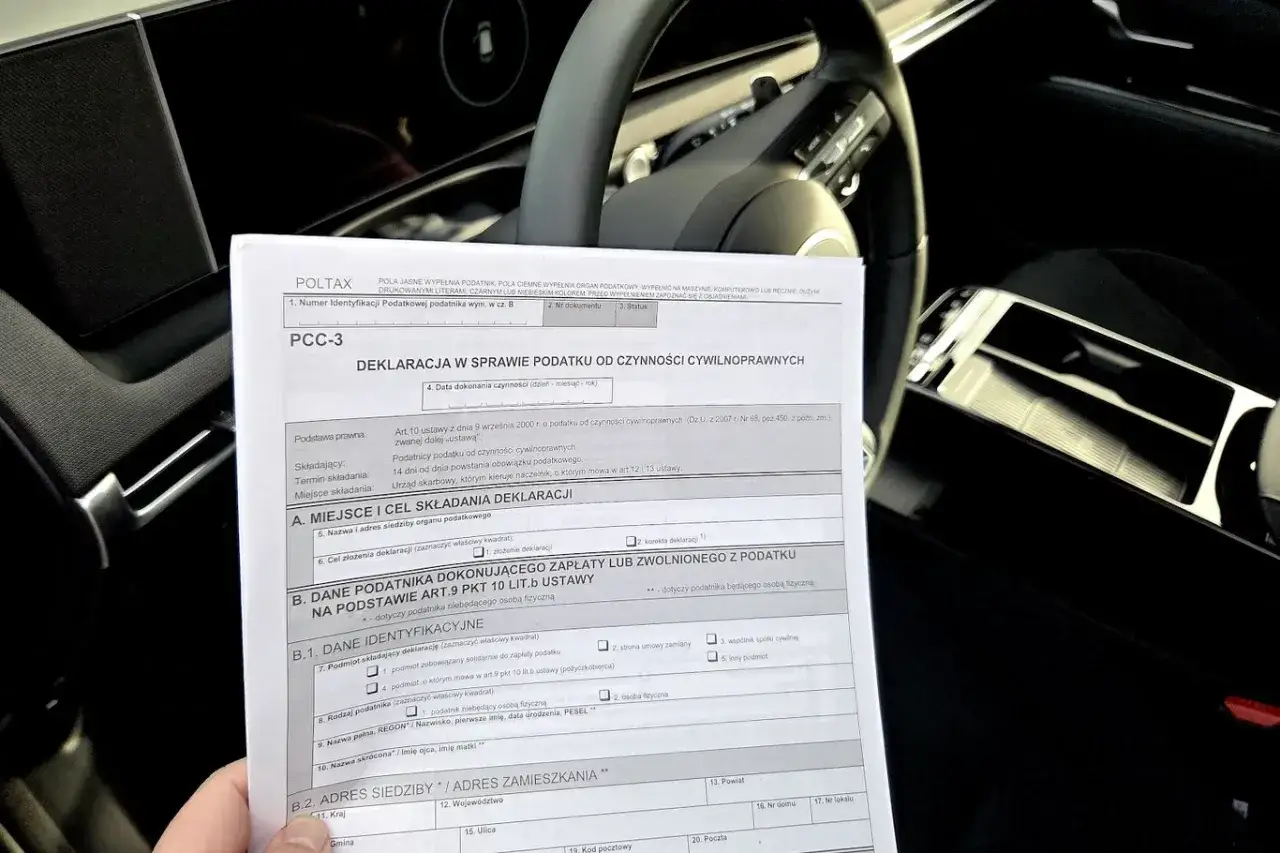
Jeśli podatek nie jest pobierany przez notariusza, zwykle musisz sam złożyć deklarację PCC-3. Przy kilku podatnikach po jednej stronie umowy dochodzi czasem załącznik PCC-3/A, więc już na etapie wypełniania dokumentów trzeba sprawdzić, kto występuje jako podatnik. Najbezpieczniej działać według prostego schematu.
- Ustal, czy w ogóle składasz deklarację samodzielnie, czy robi to notariusz.
- Sprawdź podstawę opodatkowania, czyli najczęściej wartość rynkową rzeczy albo prawa, ewentualnie kwotę pożyczki.
- Wypełnij formularz PCC-3 i, jeśli trzeba, załącz PCC-3/A.
- Wyślij dokument elektronicznie albo złóż go w urzędzie skarbowym właściwym dla Twojej sytuacji.
- Zapłać podatek w ciągu 14 dni od powstania obowiązku podatkowego.
W praktyce najwygodniej zrobić to od razu po podpisaniu umowy, bo wtedy nie ma ryzyka, że termin ucieknie między dokumentami, przelewami i dodatkowymi ustaleniami. Przy pożyczkach rodzinnych warto zachować potwierdzenie przelewu lub przekazu pocztowego, bo to właśnie ten dowód często decyduje o utrzymaniu zwolnienia. A skoro procedura jest już jasna, zostaje jeszcze ostatni, bardzo przyziemny temat: typowe błędy.
Najczęstsze błędy, które prowadzą do dopłaty albo sankcji
W PCC błędy nie wyglądają efektownie, ale ich konsekwencje potrafią być kosztowne. Najczęściej widzę pięć powtarzających się pomyłek: ignorowanie 14-dniowego terminu, mylenie VAT z PCC, liczenie podatku od ceny zamiast od wartości rynkowej, zakładanie że akt notarialny zawsze załatwia wszystko oraz brak dokumentów przy pożyczkach rodzinnych. Każdy z tych błędów da się łatwo uniknąć, jeśli sprawdzisz sprawę przed podpisaniem umowy, a nie dopiero po fakcie.
Najbardziej ryzykowne są sytuacje, w których ktoś „wie, że nic nie trzeba robić”, bo umowa wydaje się prosta. Właśnie wtedy pojawiają się kłopoty: pożyczka od rodziny bez przelewu, zakup używanego auta bez deklaracji albo współwłasność rozliczona na chybił trafił. Jeśli urząd wykryje nieopłaconą pożyczkę w trakcie kontroli, stawka sankcyjna 20% robi się bardzo realnym problemem, a nie teoretycznym wyjątkiem.
Co sprawdzić przed podpisaniem umowy, żeby PCC nie zaskoczył budżetu
Ja przed każdą taką transakcją robię krótki przegląd: czy czynność podlega PCC czy VAT, kto jest podatnikiem, jaka jest podstawa opodatkowania i czy działa któreś zwolnienie. To zwykle wystarcza, żeby uniknąć przepłacenia albo spóźnienia z deklaracją. Jeśli umowa dotyczy nieruchomości, pożyczki rodzinnej albo współwłasności, te cztery pytania naprawdę mają znaczenie.
Jeśli przed podpisaniem dokumentów sprawdzisz tylko te elementy, podatek pcc przestaje być niespodzianką, a staje się jednym z normalnych kosztów transakcji. I właśnie o to chodzi: nie o to, żeby go unikać za wszelką cenę, tylko żeby rozumieć, kiedy powstaje, ile wynosi i jak go rozliczyć bez niepotrzebnych strat.