Łatwo dostępna pożyczka brzmi kusząco, ale w praktyce najważniejsze są trzy rzeczy: kto naprawdę pożycza pieniądze, ile to kosztuje i co decyduje o akceptacji wniosku. W tym tekście pokazuję, jak odróżnić uczciwą ofertę od reklamy, która obiecuje więcej, niż da się dowieźć, oraz jak ocenić szanse na pozytywną decyzję bez wchodzenia w drogie pułapki. Jeśli interesuje Cię pożyczka dla każdego bez odmowy, to właśnie tutaj trzeba zacząć: od realnych warunków, a nie od sloganu.
Najkrótsza droga do dobrej decyzji
- Brak odmowy w uczciwej ofercie nie istnieje, bo każda legalna firma sprawdza ryzyko.
- Największe znaczenie mają: dochód, aktualne zobowiązania, historia spłat i liczba zapytań.
- Wysoka dostępność często idzie w parze z wyższym kosztem albo niższą kwotą finansowania.
- Przed złożeniem wniosku warto policzyć całkowity koszt, a nie tylko miesięczną ratę.
- Jedna dobrze przygotowana aplikacja zwykle działa lepiej niż kilka wysłanych naraz.
- Jeśli reklama brzmi zbyt łatwo, sprawdzam przede wszystkim warunki przedłużenia i opłaty dodatkowe.
Dlaczego taka pożyczka nie istnieje w uczciwej ofercie
Na rynku nie ma produktu, który w rozsądny i legalny sposób działałby bez żadnej weryfikacji. Nawet firma pozabankowa musi sprawdzić, czy klient będzie w stanie spłacić zobowiązanie, bo inaczej ryzykuje własnym kapitałem i pcha odbiorcę w kłopoty już na starcie. Brak zaświadczenia o dochodach nie oznacza więc braku oceny, tylko często prostszy proces składania dokumentów.
Ja patrzę na to tak: im mocniej reklama podkreśla „bez odmowy”, tym ostrożniej podchodzę do całej oferty. W praktyce decyzja zależy zwykle od dochodu, aktualnych długów, historii spłat i liczby zapytań kredytowych. To właśnie te elementy najczęściej rozstrzygają, czy wniosek przejdzie, czy zostanie odrzucony.
Ważny szczegół jest jeszcze jeden: szybka akceptacja nie musi oznaczać lepszych warunków. Często oznacza po prostu, że firma uprościła formalności, ale nie zrezygnowała z oceny ryzyka. Gdy to rozumiesz, łatwiej oddzielić marketing od realnej wartości produktu i przejść do pytania, które faktycznie ma znaczenie: jakie wnioski mają największą szansę na pozytywną decyzję.
Jakie cechy zwiększają szansę na akceptację wniosku
Jeśli celem jest pozytywna decyzja, warto myśleć nie o „idealnej pożyczce”, tylko o realnym profilu wniosku. W praktyce najlepiej przechodzą oferty, które wyglądają dla pożyczkodawcy bezpiecznie: kwota jest umiarkowana, wpływy regularne, a klient nie ma świeżych opóźnień. To proste, ale właśnie to najczęściej robi różnicę.
| Co zwykle pomaga | Dlaczego ma znaczenie | Na co uważać |
|---|---|---|
| Niższa kwota | Łatwiej ją spłacić i łatwiej przejść ocenę ryzyka | Zbyt mała kwota może nie rozwiązać problemu, tylko go odwlec |
| Stałe wpływy na konto | Pokazują regularność dochodu | Umowa cywilna bez historii wpływów bywa słabiej oceniana |
| Brak świeżych zaległości | Zmniejsza ryzyko kolejnego opóźnienia | Nawet drobna, ale niedawna zaległość może zaważyć na decyzji |
| Jedno przemyślane zapytanie | Nie rozprasza oceny i nie wygląda na desperackie szukanie finansowania | Seria wniosków w krótkim czasie zwykle nie pomaga |
| Dłuższy okres spłaty | Obniża ratę i poprawia komfort budżetu | Podnosi koszt całkowity, więc nie może być wybierany automatycznie |
W praktyce najmniej ryzykowny jest wniosek, który wygląda rozsądnie, a nie maksymalnie ambitnie. Jeśli potrzebujesz 3 tys. zł, nie składaj od razu wniosku na 8 tys. tylko po to, żeby „mieć zapas”, bo taki ruch często obniża szansę na akceptację. Zanim klikniesz dalej, warto jeszcze policzyć, ile taka wygoda naprawdę kosztuje.
Jak porównać koszty, żeby nie kupić pozornej wygody
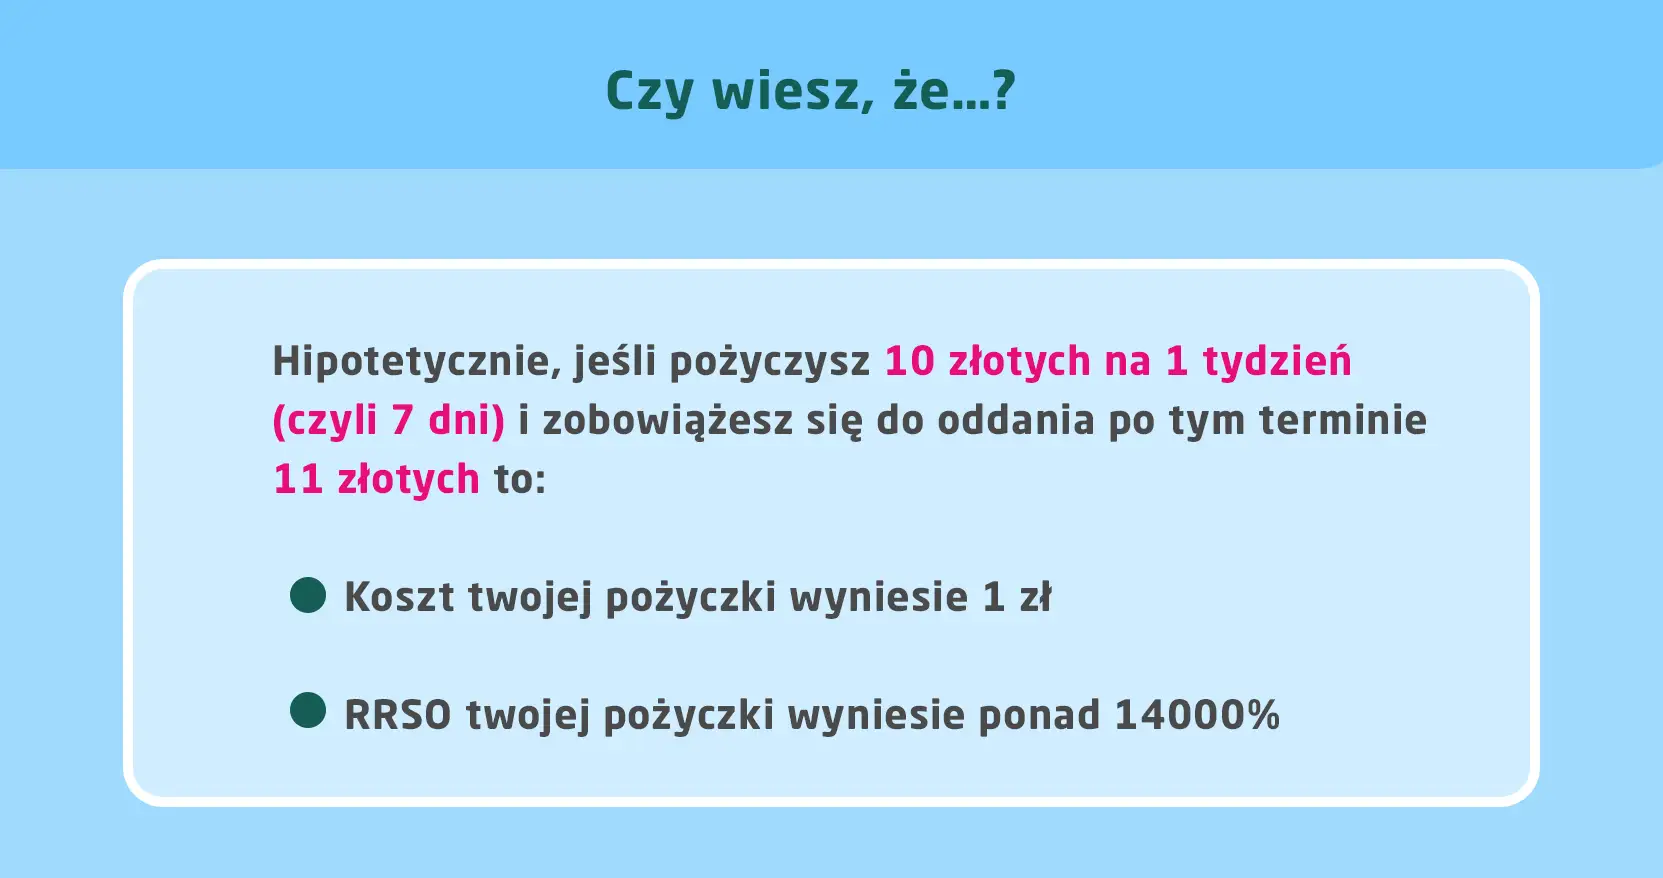
Najczęstszy błąd widzę wtedy, gdy ktoś patrzy tylko na ratę albo na hasło promocyjne. Ja zawsze zaczynam od całkowitej kwoty do spłaty i RRSO, bo dopiero one pokazują, ile pieniędzy naprawdę oddasz. Sama szybka wypłata niczego nie tłumaczy, jeśli później koszt całego zobowiązania okazuje się nieproporcjonalny do kwoty, której potrzebujesz.
Według UOKiK obecnie maksymalne koszty pozaodsetkowe mogą wynieść 25 proc. pożyczonej kwoty plus 30 proc. za każdy rok kredytowania, ale nie więcej niż 100 proc. kredytu. Dla pożyczki 1000 zł na 12 miesięcy daje to 550 zł kosztów pozaodsetkowych, a odsetki przy obecnym limicie to 72 zł. W praktyce oznacza to, że 1000 zł po roku nie powinno kosztować więcej niż 1622 zł do spłaty, o ile mówimy o standardowej umowie mieszczącej się w ustawowych limitach.
| Co sprawdzam | Po co to robię | Czerwony sygnał |
|---|---|---|
| RRSO | Żeby porównać oferty na jednym, czytelnym wskaźniku | Brak jasnej wartości albo bardzo niska wartość bez czytelnego wyjaśnienia |
| Całkowita kwota do spłaty | Żeby wiedzieć, ile zapłacę łącznie | Rata wygląda dobrze, ale koszt całkowity rośnie mocno po dodaniu opłat |
| Prowizje i opłaty przygotowawcze | Żeby nie przegapić kosztów ukrytych w „drobnych” pozycjach | Wysoka prowizja przy małej pożyczce |
| Przedłużenie terminu | Żeby ocenić, co się stanie, gdy spłata się opóźni | Przedłużenie kosztuje prawie jak nowa pożyczka |
| Dodatkowe usługi | Żeby sprawdzić, czy nie płacę za rzeczy, których nie potrzebuję | Ubezpieczenie, SMS-y, obsługa domowa lub ekspresowa usługa dodane automatycznie |
Jeśli oferta nie pokazuje kosztu wprost, traktuję to jako sygnał ostrzegawczy. Gdy liczby są jasne, można przejść do drugiego ważnego kroku: przygotowania wniosku tak, żeby nie zabić swojej szansy jeszcze przed decyzją.
Co zrobić przed złożeniem wniosku, żeby zwiększyć szansę
Przy słabszej historii kredytowej nie zawsze da się „wyczarować” akceptację, ale da się poprawić warunki startu. Zwykle robią największą różnicę nie drobiazgi, tylko kilka prostych ruchów, które obniżają ryzyko po stronie pożyczkodawcy i zwiększają Twoją wiarygodność.
- Spłać zaległości, jeśli to możliwe - świeże opóźnienia obniżają szanse bardziej niż sama wysokość wnioskowanej kwoty.
- Nie zawyżaj potrzebnej kwoty - pożyczaj dokładnie tyle, ile jest potrzebne do konkretnego celu.
- Przygotuj dowód regularnych wpływów - nawet bez klasycznego zaświadczenia lepiej mieć czytelny ślad dochodu.
- Nie wysyłaj wielu wniosków jednocześnie - seria zapytań wygląda jak paniczne szukanie pieniędzy.
- Dobierz okres spłaty do budżetu - rata ma być bezpieczna, ale nie wolno zapominać o koszcie całkowitym.
- Rozważ współwnioskodawcę tylko wtedy, gdy naprawdę jest to potrzebne - to pomaga, ale jednocześnie dzieli odpowiedzialność za dług.
Najlepszy efekt daje po prostu realistyczny wniosek. Jeśli budżet ledwo się spina, sensowniejsza bywa niższa kwota albo dłuższy okres, niż ryzykowanie odmowy przy zbyt agresywnych założeniach. A gdy już wiesz, jak przygotować aplikację, trzeba jeszcze uważać na język reklam, bo tam najłatwiej ukryć koszt lub ograniczenie.
Najczęstsze pułapki w reklamach szybkich pożyczek
Reklamy pożyczkowe często nie kłamią wprost, tylko mówią półprawdą. Właśnie dlatego zwracam uwagę nie na hasło główne, ale na to, co reklama pomija. Jeśli komunikat jest bardzo prosty, a umowa długa, to zwykle znaczy, że najważniejsze szczegóły schowano niżej.
| Hasło marketingowe | Co zwykle oznacza | Jak to czytam |
|---|---|---|
| Bez BIK | Firma może korzystać z innych baz albo mieć łagodniejszy scoring | Nie oznacza braku weryfikacji, tylko inną metodę oceny |
| Bez zaświadczeń | Nie trzeba dostarczać papierowego dokumentu o dochodzie | Dochód nadal ma znaczenie, tylko jest sprawdzany inaczej |
| 0% dla nowych klientów | Promocja działa tylko przez określony czas i przy spełnieniu warunków | Trzeba czytać, co dzieje się po pierwszej, promocyjnej umowie |
| W 15 minut | Szybka decyzja i szybki przelew, ale nie gwarancja wypłaty | Szybkość nie jest równoznaczna z taniością |
| Bez odmowy | Hasło sprzedażowe, a nie realna cecha legalnej usługi | To sygnał, żebym sprawdził umowę dwa razy dokładniej |
| Rolowanie zadłużenia | Stara pożyczka jest spłacana nową, często z kolejnymi kosztami | To prosty sposób na wpadnięcie w spiralę długu |
Jeśli reklama eksponuje wyłącznie tempo i łatwość, a nie pokazuje pełnego kosztu, zwykle coś jest schowane w regulaminie albo w tabeli opłat. I właśnie wtedy warto zadać sobie pytanie, czy w ogóle trzeba brać nowy dług, czy lepiej rozwiązać problem innym sposobem.
Kiedy lepiej wybrać inne rozwiązanie niż pożyczkę na siłę
Nie każda luka w budżecie wymaga nowej pożyczki. Czasem rozsądniejsze jest przesunięcie terminu płatności, negocjacja z wierzycielem albo rozłożenie wydatku na raty bezpośrednio u sprzedawcy. Z mojego punktu widzenia to dobre rozwiązania szczególnie wtedy, gdy potrzebujesz niewielkiej kwoty, a problem ma charakter jednorazowy.
- Jedna pilna płatność - zapytaj o odroczenie, raty albo rozbicie należności na mniejsze części.
- Kilka zobowiązań naraz - rozważ konsolidację tylko wtedy, gdy realnie obniża miesięczne obciążenie.
- Mała brakująca kwota - czasem tańsza będzie pożyczka ratalna niż szybka chwilówka z wysokimi opłatami.
- Niestabilny budżet - nowa rata może pogorszyć sytuację, jeśli już dziś brakuje marginesu bezpieczeństwa.
- Pomoc od bliskich - bywa najtańsza, ale wymaga jasnych zasad i najlepiej krótkiej, pisemnej umowy.
Najprostszy test, jaki stosuję, brzmi: czy biorę pieniądze po to, żeby zamknąć problem, czy tylko przesuwam go na następny miesiąc. Jeśli odpowiedź jest ta druga, nowa pożyczka zwykle nie pomaga, tylko dokłada kolejny koszt i kolejny termin do pilnowania. To właśnie w takich momentach warto zwolnić, nawet jeśli reklama obiecuje natychmiastowe rozwiązanie.
Co z tego wynika, gdy pieniądze są potrzebne dziś
Gdy decyzja musi zapaść szybko, najbezpieczniejszy kierunek jest w gruncie rzeczy prosty: wybrać legalnego pożyczkodawcę, policzyć pełny koszt i nie składać wniosku wyższościowego, tylko realny. Hasło pożyczka dla każdego bez odmowy powinno zapalić lampkę ostrzegawczą, bo im bardziej oferta obiecuje brak weryfikacji, tym dokładniej trzeba sprawdzić opłaty, warunki przedłużenia i to, co dzieje się przy spóźnieniu ze spłatą.
Jeśli potrzebujesz pieniędzy jeszcze dziś, stawiam na trzy rzeczy: małą, uzasadnioną kwotę, jeden dobrze przygotowany wniosek i ratę, która nie wytnie Ci połowy budżetu. To nie jest najbardziej efektowna droga, ale zwykle właśnie ona oddziela realną pomoc finansową od kosztownego błędu.