PayU najprościej traktować jako pośrednika, który łączy sklep internetowy z bankiem i porządkuje całą transakcję w kilka sekund. Dla kupującego oznacza to wygodę, dla sprzedawcy szybkie potwierdzenie płatności, a dla całego procesu mniej błędów niż przy ręcznie wpisywanym przelewie. Poniżej rozkładam ten mechanizm na proste elementy: czym PayU jest, jak działa, jakie metody obsługuje i kiedy warto zwrócić uwagę na koszty oraz bezpieczeństwo.
Najkrócej, co trzeba wiedzieć o PayU
- PayU nie jest bankiem kupującego, tylko operatorem i bramką płatności działającą między sklepem a instytucją finansową.
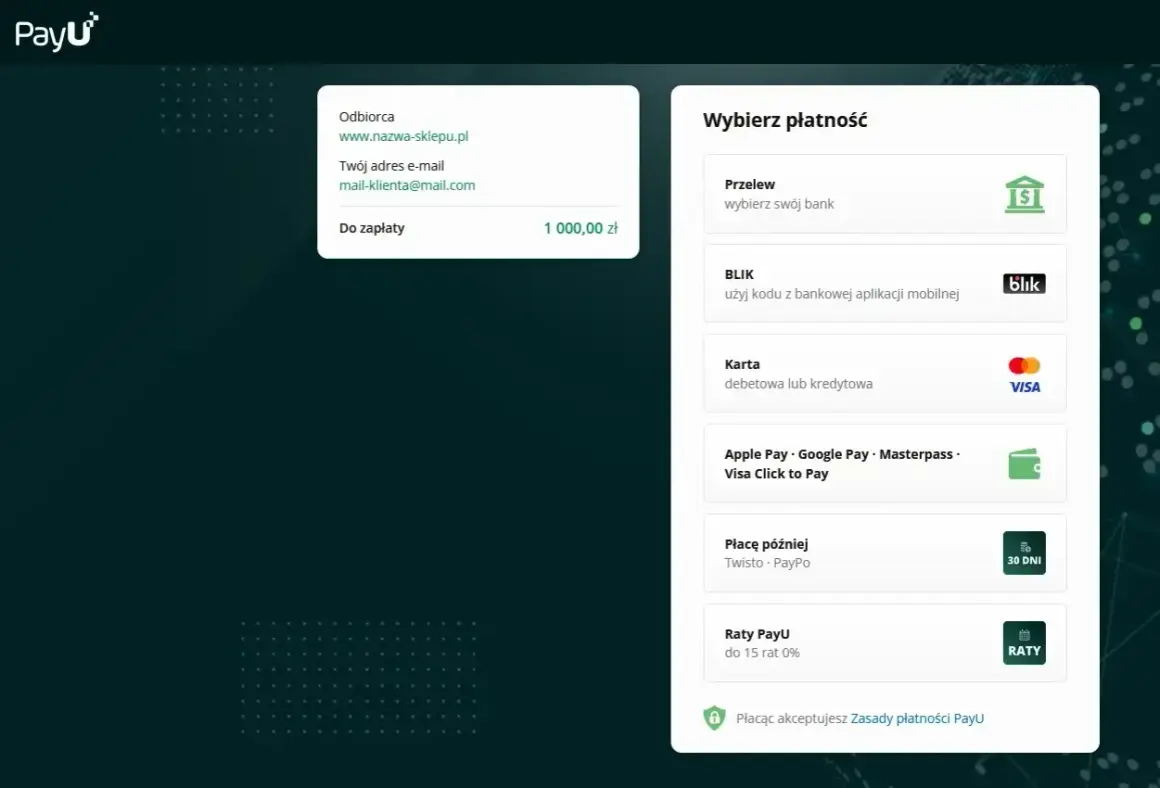
- System obsługuje m.in. szybkie przelewy online, BLIK, karty, portfele cyfrowe, raty i płatność odroczoną.
- W praktyce płatność jest zwykle szybsza niż zwykły przelew, bo dane i autoryzacja przechodzą przez gotowy proces checkoutu.
- Bezpieczeństwo wzmacniają m.in. szyfrowanie, autoryzacja bankowa, 3D Secure i procedura chargeback przy płatności kartą.
- Dla firm PayU jest narzędziem sprzedażowym, a nie tylko „dodatkiem” do sklepu - skraca płatność i zmniejsza liczbę porzuconych koszyków.
PayU co to i jak działa w praktyce
Ja patrzę na PayU przede wszystkim jak na warstwę pośrednią. Sklep internetowy nie musi za każdym razem ręcznie zbierać przelewów, a klient nie musi przepisywać numeru konta, tytułu płatności i kwoty. PayU organizuje samą transakcję: prowadzi kupującego do właściwej metody płatności, przekazuje dane do banku albo systemu kartowego i odsyła do sklepu informację, że płatność została rozpoczęta lub zakończona.
To ważne rozróżnienie, bo w bankowości łatwo pomylić operatora płatności z bankiem. PayU działa jako krajowa instytucja płatnicza, czyli podmiot nadzorowany, który pośredniczy w płatnościach online. Bank nadal pozostaje bankiem, BLIK pozostaje metodą płatności, a PayU jest technicznym i biznesowym „łącznikiem” między nimi.
Jak przebiega płatność krok po kroku
- Klient wybiera produkt w sklepie i przechodzi do płatności.
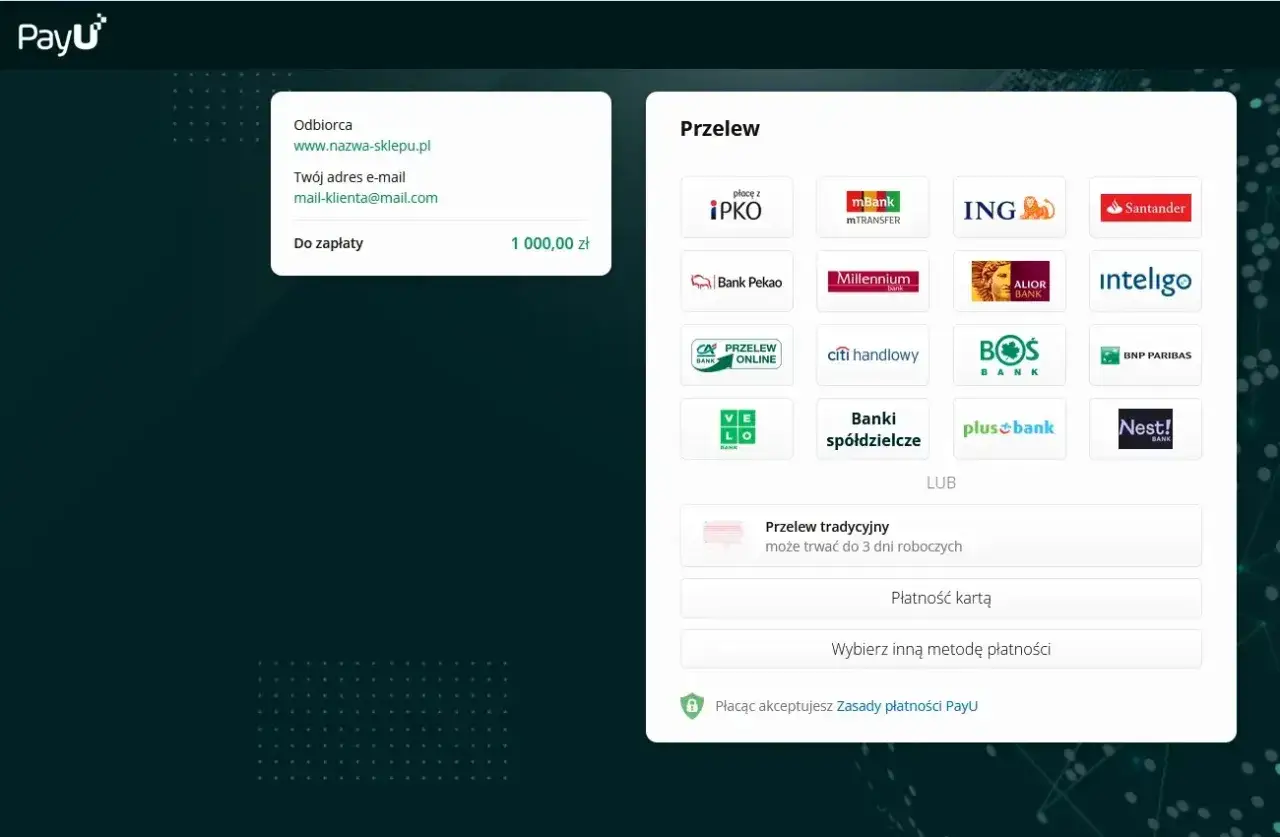
- W checkoutcie wybiera metodę, na przykład szybki przelew, BLIK albo kartę.
- System przekierowuje go do banku, aplikacji mobilnej albo formularza płatniczego.
- Bank lub organizacja płatnicza autoryzuje transakcję, a PayU otrzymuje wynik operacji.
- Sklep widzi potwierdzenie i może przejść do realizacji zamówienia.
W przypadku szybkiego przelewu klient trafia do bankowości internetowej i nie wpisuje danych odbiorcy ręcznie. To wygodne nie tylko dla użytkownika, ale też dla sklepu, bo ogranicza liczbę pomyłek w kwocie i numerze rachunku. Przy tradycyjnym przelewie cały ciężar poprawności spoczywa na kliencie, a zaksięgowanie bywa zależne od sesji Elixir, czyli systemu rozliczeń międzybankowych w Polsce. W PayU ten etap jest zwykle znacznie krótszy.
Przy karcie wygląda to trochę inaczej: klient podaje dane karty, a potem dochodzi dodatkowa autoryzacja, często w formie 3D Secure. To nie jest zbędny formalizm, tylko realna warstwa bezpieczeństwa, która ma utrudnić użycie cudzych danych płatniczych.
Jakie metody płatności najczęściej obsługuje
Największa zaleta PayU polega na tym, że nie zamyka się w jednej metodzie. Z punktu widzenia sklepu to jeden integracyjny system, a z punktu widzenia klienta - kilka wygodnych sposobów zapłaty. W praktyce najczęściej spotkasz takie opcje:
| Metoda | Jak działa | Kiedy jest najwygodniejsza |
|---|---|---|
| Szybki przelew online | Klient wybiera swój bank i potwierdza płatność w bankowości internetowej. | Gdy liczy się szybkie potwierdzenie i brak ręcznego przepisywania danych. |
| BLIK | Płatność kodem z aplikacji bankowej lub potwierdzeniem mobilnym. | Gdy chcesz zapłacić bez podawania danych karty. |
| Karta płatnicza | Podajesz dane karty, a bank autoryzuje transakcję. | Gdy chcesz skorzystać z płatności kartą lub z procedury chargeback. |
| Portfel cyfrowy | Na przykład Apple Pay lub Google Pay, czyli płatność zapisanym instrumentem. | Gdy zależy ci na szybkim checkoutcie na telefonie. |
| Raty | Zakup jest finansowany w modelu ratalnym, a decyzja przechodzi przez partnera finansującego. | Przy wyższych kwotach, gdy chcesz rozłożyć wydatek w czasie. |
| Płatność odroczona | Najpierw odbierasz towar, a płacisz później w ustalonym terminie. | Gdy chcesz najpierw sprawdzić produkt, a dopiero potem zamknąć rozliczenie. |
Ważny jest też kontekst finansowy. W przypadku Rat PayU, według aktualnie widocznych warunków, finansowanie bywa dostępne dla zakupów od 300 do 50 000 zł, a wariant 0% może obejmować do 20 rat. To już nie jest zwykła płatność, tylko element finansowania konsumenckiego, więc zawsze trzeba czytać warunki oferty, a nie zakładać, że każda rata działa identycznie.
PayU nie jest tym samym co BLIK ani zwykły przelew
To jedno z najczęstszych nieporozumień. BLIK, karta czy przelew to metody płatności, a PayU jest systemem, który je obsługuje i spina po stronie sklepu. Ja tłumaczę to tak: BLIK mówi, jak płacisz, bank mówi, skąd idą pieniądze, a PayU odpowiada za przebieg transakcji i komunikację między stronami.
| Cecha | PayU | Zwykły przelew bankowy |
|---|---|---|
| Rola | Operator i bramka płatności | Bezpośredni transfer między rachunkami |
| Wygoda | Wysoka, bo większość danych jest podpowiedziana | Niższa, bo dane wpisuje się ręcznie |
| Szybkość potwierdzenia | Zwykle bardzo szybka | Zależna od sesji bankowych |
| Zastosowanie | Głównie e-commerce i płatności online | Uniwersalne rozliczenia między rachunkami |
To rozróżnienie ma znaczenie, bo pomaga uniknąć fałszywego przekonania, że sam fakt użycia PayU oznacza osobny rachunek lub nowy „portfel” pieniędzy. Nie, tutaj nadal działa zwykła logika bankowa, tylko jest podana w wygodniejszej formie dla klienta i sklepu.
Bezpieczeństwo i typowe pułapki, które warto znać
Bezpieczeństwo jest jednym z powodów, dla których sklepy chętnie wdrażają PayU. System weryfikuje sprzedawców, stosuje mechanizmy autoryzacji i zabezpiecza dane płatnicze. Przy płatności kartą dochodzi jeszcze chargeback, czyli możliwość zakwestionowania transakcji w banku, jeśli towar nie dotarł albo usługa nie została zrealizowana.
Jednocześnie nie warto udawać, że sam operator załatwia wszystko. Oszustwa internetowe nadal istnieją, tylko zmieniają formę. Najczęściej problem nie leży w PayU, lecz w fałszywym sklepie, pomylonej kwocie albo nieuważnym klikaniu w link do płatności.
- Sprawdź nazwę sklepu i dane firmy przed zatwierdzeniem płatności.
- Porównaj kwotę, walutę i numer zamówienia z tym, co widzisz w koszyku.
- Nie podawaj kodów ani danych karty poza oficjalnym formularzem płatniczym.
- Jeśli płacisz kartą, zwracaj uwagę na dodatkową autoryzację 3D Secure.
- Po płatności zachowaj potwierdzenie i sprawdź, czy status zamówienia zmienił się na poprawny.
W praktyce największą różnicę robi zwykła dyscyplina użytkownika. PayU może przyspieszyć i uporządkować płatność, ale nie zastąpi ostrożności przy zakupach online.
Ile to kosztuje i kiedy PayU opłaca się firmie
Dla kupującego koszt zwykle nie jest głównym problemem, bo istotniejsze są warunki samego zakupu i ewentualne opłaty narzucone przez sklep lub wybraną usługę finansowania. Po stronie firmy sytuacja wygląda inaczej: PayU jest narzędziem sprzedażowym, za które sprzedawca płaci w modelu prowizyjnym albo abonamentowo-prowizyjnym, zależnie od umowy. W publicznej ofercie handlowej dla firm widać na przykład jednorazową opłatę rejestracyjną 29 zł oraz prowizje od transakcji zaczynające się od 0,30 zł + 1,1% dla wybranych metod.
To nie są jednak warunki „na zawsze” dla każdego sklepu. Przy większym obrocie, innych metodach płatności albo integracjach bardziej zaawansowanych finalna stawka może wyglądać inaczej. I właśnie tu widać biznesowy sens PayU: dla sklepu ważniejsza od samej prowizji bywa wyższa konwersja, czyli mniejsza liczba porzuconych koszyków i szybsze domykanie sprzedaży.
Z mojej perspektywy PayU ma największy sens tam, gdzie klient oczekuje prostego checkoutu, a sprzedawca chce dostać szybkie potwierdzenie płatności. Dobrze sprawdza się w e-commerce, na marketplace’ach, przy subskrypcjach i w biznesach, które chcą dać klientowi kilka metod płatności bez budowania własnego systemu od zera.
Co sprawdzić przed pierwszą płatnością przez PayU
- czy płacisz w prawdziwym sklepie, a nie na podejrzanym klonowym serwisie;
- czy kwota końcowa zgadza się z koszykiem i kosztami dostawy;
- czy wybrałeś właściwy bank, kartę albo metodę płatności;
- czy po transakcji dostałeś potwierdzenie mailowe lub zmianę statusu zamówienia;
- czy przy płatności kartą nie ignorujesz dodatkowej autoryzacji w aplikacji banku;
- czy przy ratach lub płatności odroczonej rozumiesz termin spłaty i warunki finansowania.
Jeżeli pamiętasz tylko jedną rzecz, niech będzie prosta: PayU ma ułatwiać płatność, a nie zastępować zdrowy rozsądek. Dobrze użyty jest szybki i wygodny, źle użyty staje się tylko kolejnym miejscem, w którym można się pomylić. Jeśli więc rozumiesz, jak działa pośrednik, kto finalnie autoryzuje pieniądze i gdzie sprawdzić status transakcji, korzystasz z niego dokładnie tak, jak powinno się korzystać z nowoczesnych płatności online.