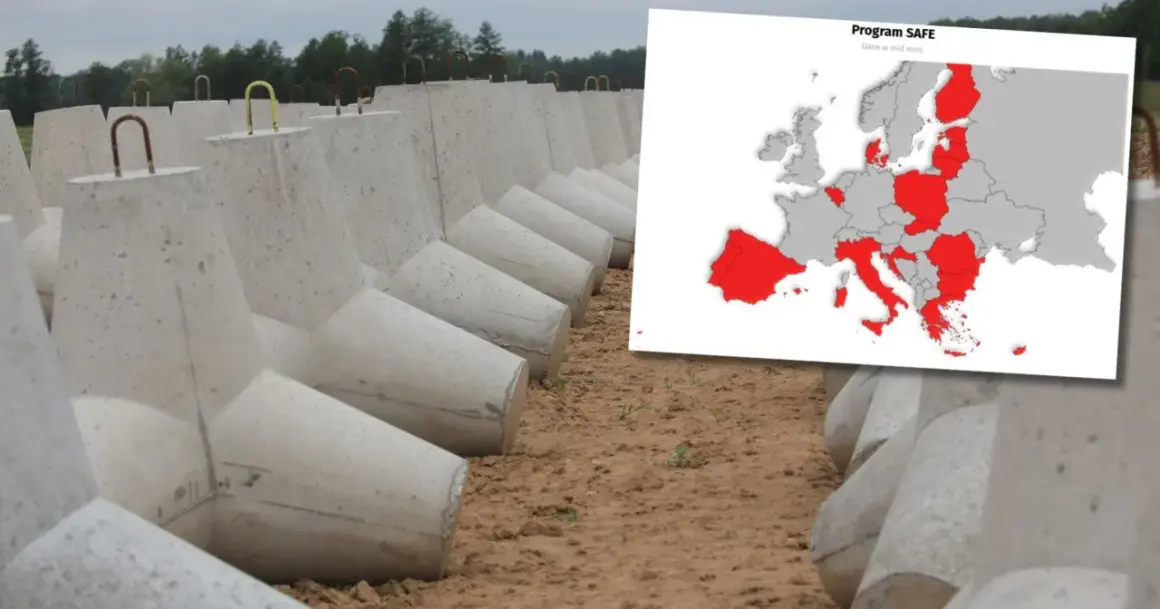
SAFE to unijny instrument finansowania obronności, który w praktyce działa jak pożyczka SAFE dla państw UE, a nie jak kredyt dla firm czy osób prywatnych. Warto patrzeć na niego nie tylko przez pryzmat kwoty, ale też terminu spłaty, waluty, celu wydatków i wpływu na finanse publiczne. W tym tekście rozkładam mechanizm na czynniki pierwsze: wyjaśniam, kto może z niego korzystać, jakie daje warunki, gdzie są korzyści, a gdzie ograniczenia.
Najważniejsze liczby o SAFE, które trzeba znać od razu
- SAFE to unijny instrument pożyczkowy na finansowanie obronności, a nie dotacja.
- Limit programu wynosi 150 mld euro i służy głównie wspólnym zakupom wojskowym.
- Polska ma przyznane 43,7 mld euro, z 45-letnim okresem spłaty i 10-letnią karencją w spłacie kapitału.
- Standardowo finansowane mają być wspólne zamówienia co najmniej dwóch państw, choć przewidziano też czasowe wyjątki.
- Największą zaletą jest długie i względnie korzystne finansowanie, a największym ryzykiem pozostaje ekspozycja na euro i potrzeba dobrze zaplanowanych zakupów.
- To nie jest produkt dla konsumentów ani zwykła pożyczka gotówkowa.
Czym jest instrument SAFE i dlaczego nie jest zwykłym kredytem
Z mojego punktu widzenia SAFE trzeba czytać przede wszystkim jako narzędzie polityki publicznej, a dopiero potem jako instrument finansowy. Jego sens polega na tym, że Unia Europejska pożycza państwom pieniądze na określony cel: wspólne zakupy związane z bezpieczeństwem i obronnością. Nie chodzi więc o swobodną gotówkę do dowolnego użycia, tylko o finansowanie konkretnych wydatków.
Jak podaje Rada UE, pula SAFE sięga 150 mld euro i ma pomóc państwom członkowskim szybko zwiększyć inwestycje w obronność poprzez wspólne zamówienia. To ważne, bo dzięki wspólnej emisji długu unijnego państwa dostają dostęp do długiego finansowania, którego pojedynczo często nie uzyskałyby na równie dobrych warunkach. W praktyce SAFE jest więc czymś pomiędzy instrumentem budżetowym a rynkowym długiem, tylko z wyraźnie określonym celem i ograniczeniami.
Najprostsza odpowiedź brzmi: to nie jest kredyt konsumencki, nie jest to też produkt bankowy dla przedsiębiorcy. SAFE dotyczy finansów publicznych, a więc decyzji rządu, parlamentu, resortów i instytucji odpowiedzialnych za zakupy obronne. Skoro to już jasne, warto zobaczyć, jak ten mechanizm działa w praktyce i kto realnie może z niego skorzystać.
Jak działa mechanizm SAFE i kto może z niego korzystać
SAFE finansuje przede wszystkim zakupy sprzętu i zdolności obronnych, a nie szeroko rozumianą działalność gospodarczą. W katalogu wydatków mieszczą się między innymi amunicja, systemy artyleryjskie, wyposażenie wojsk lądowych, małe drony, systemy antydronowe, cyberbezpieczeństwo, mobilność wojskowa, obrona przeciwlotnicza i przeciwrakietowa, a także wybrane zdolności morskie czy kosmiczne. To nie jest lista dekoracyjna. Ona pokazuje, że program ma wzmacniać zdolności państw tam, gdzie koszty rosną szybko, a pojedyncze zakupy bywają zbyt małe, by uzyskać dobrą cenę.
Wspólne zamówienia są tu kluczowe. Zasadniczo mają obejmować co najmniej dwa państwa członkowskie, bo właśnie skala ma obniżać koszt jednostkowy i ułatwiać standaryzację sprzętu. Przewidziano jednak okres, w którym możliwe są też zamówienia pojedynczych państw, więc mechanizm nie jest całkowicie sztywny. Dodatkowo obowiązuje ograniczenie, że w każdej kategorii nie więcej niż 35 procent kosztów może pochodzić z komponentów spoza UE, Ukrainy, EOG lub EFTA. To pokazuje, że SAFE ma nie tylko finansować zakupy, ale też wzmacniać europejski łańcuch dostaw.
Istotna jest również możliwość udziału partnerów zewnętrznych w samych zamówieniach. Ukraina oraz państwa EOG i EFTA mogą uczestniczyć na równych zasadach z państwami UE, a od niedawna podobne otwarcie objęło także Kanadę. Dla czytelnika finansowego to sygnał, że SAFE nie jest prostą pożyczką bilateralną, lecz instrumentem budującym szerszy rynek zakupów obronnych. To rozróżnienie ma znaczenie, bo dopiero na jego tle widać, co SAFE zmienia dla Polski.
Co oznacza SAFE dla Polski
Dla Polski to przede wszystkim duża, długa i relatywnie tania linia finansowania modernizacji armii. Resort finansów podał, że nasz kraj otrzyma 43,7 mld euro, a pożyczka ma maksymalny okres trwania 45 lat i 10-letnią karencję w spłacie kapitału. Karencja oznacza, że przez pierwsze lata spłaca się co najwyżej obsługę długu, a nie sam kapitał, więc budżet zyskuje oddech w momencie największych wydatków zakupowych.
W praktyce najważniejsze parametry można ująć tak:
| Parametr | Co to oznacza dla Polski |
|---|---|
| Kwota | 43,7 mld euro, czyli skala wystarczająca do wieloletnich zakupów obronnych |
| Okres spłaty | Do 45 lat, co mocno wydłuża horyzont obsługi długu |
| Karencja kapitału | 10 lat bez spłaty kapitału, a więc większa elastyczność w pierwszej fazie programu |
| Waluta | Euro, co oznacza ekspozycję na ryzyko kursowe |
| Cel | Modernizacja sił zbrojnych i zakupy związane z obronnością |
Z perspektywy budżetu państwa to ciekawa konstrukcja, bo łączy długi termin spłaty z unijnym finansowaniem, czyli z źródłem, które dla wielu krajów może być korzystniejsze niż emisja własnego długu na rynku. Ministerstwo Finansów szacuje, że oszczędności dla finansów publicznych mogą sięgać nawet 80 mld zł, ale traktowałbym to jako scenariusz, nie gwarancję. Ostateczny efekt zależy od kursu euro, tempa zakupów i warunków, na jakich państwo faktycznie wykorzysta tę linię finansowania.
To prowadzi do ważniejszego pytania niż sama kwota: czy ta pożyczka rzeczywiście jest tania i wygodna, czy tylko dobrze brzmi w komunikatach. Właśnie tutaj pojawiają się zarówno korzyści, jak i ograniczenia.
Gdzie leżą korzyści, a gdzie ograniczenia
SAFE ma sens wtedy, gdy państwo potrzebuje bardzo długiego finansowania na konkretne zakupy i chce rozłożyć obciążenie na dekady. To jest jego największy atut. Przy takiej skali i tak długim terminie nawet niewielka różnica w koszcie pieniądza daje zauważalny efekt dla budżetu. Do tego dochodzi przewidywalność: rząd wie, że ma z góry określony horyzont i nie musi co chwilę odnawiać dużej części zadłużenia.
Jednocześnie nie traktowałbym SAFE jako darmowego pieniądza. Po pierwsze, dług nadal trzeba spłacić. Po drugie, waluta euro oznacza ekspozycję na kurs, a więc ryzyko, że koszt w złotych będzie się zmieniał wraz z sytuacją rynkową. Po trzecie, instrument działa tylko wtedy, gdy państwo ma dobrze przygotowane zakupy. Jeżeli projekty są rozproszone, opóźnione albo źle zaplanowane, sama tania pożyczka nie rozwiązuje problemu.
Najkrócej widzę to tak:
- Plus to długi horyzont i potencjalnie niższy koszt niż przy części alternatyw rynkowych.
- Plus to możliwość skali, której pojedynczy zakup krajowy często nie daje.
- Minus to ryzyko kursowe, bo dług jest w euro.
- Minus to ograniczenie celu wydatków, więc pieniądze nie są elastyczne.
- Minus to fakt, że korzyść ujawnia się tylko wtedy, gdy zakupy są sprawnie przeprowadzone i rzeczywiście wzmacniają zdolności obronne.
Właśnie dlatego SAFE oceniam nie jako prostą okazję, ale jako narzędzie, które wymaga dyscypliny i dobrego zarządzania. Żeby dobrze ocenić taki mechanizm, trzeba jeszcze wiedzieć, na jakie wskaźniki patrzeć zamiast na same nagłówki w debacie publicznej.
Jak ocenić tę pożyczkę bez politycznego szumu
Gdybym miał sprowadzić ocenę SAFE do kilku praktycznych pytań, zacząłbym od trzech rzeczy: czy zakup jest realnie wspólny, czy koszt walutowy jest kontrolowany i czy krajowy przemysł faktycznie zyskuje na skali zamówień. To są wskaźniki ważniejsze niż sam komunikat o wielkiej kwocie. Dla finansów publicznych nie liczy się przecież sam wolumen długu, tylko relacja między kosztem finansowania a efektem gospodarczym i wojskowym.
- Jaki będzie pełny koszt finansowania po doliczeniu obsługi, zabezpieczenia kursu i ewentualnych kosztów organizacyjnych?
- Czy projekty są gotowe do szybkiej realizacji, czy będą się rozciągać w czasie i tracić na efektywności?
- Jaki udział w zamówieniach dostanie krajowy przemysł, a jaki trafi do dostawców spoza kraju?
- Czy dług rzeczywiście obniży koszt modernizacji armii, czy tylko przesunie problem w przyszłość?
- Jak po kilku latach będzie wyglądał bilans między korzyścią dla bezpieczeństwa a ciężarem dla budżetu?
To są pytania trudniejsze niż proste „czy to się opłaca”, ale właśnie one pokazują, czy państwo używa instrumentu mądrze. Przy SAFE łatwo pomylić skalę z jakością, a to byłby błąd kosztowny. Jeśli ktoś patrzy wyłącznie na kwotę 43,7 mld euro, widzi tylko wielkość. Jeśli patrzy na strukturę, termin i cel wydatków, dopiero wtedy widzi sens całego mechanizmu.
Na tym tle można już uczciwie ocenić, czy SAFE jest przede wszystkim okazją finansową, czy po prostu kolejnym długiem z lepszym opakowaniem. Odpowiedź, jak zwykle w finansach publicznych, zależy od wykonania.
Co warto śledzić, zanim uzna się SAFE za sukces albo porażkę
Najbliższe miesiące pokażą nie tyle, czy SAFE istnieje na papierze, ale czy potrafi przejść od deklaracji do kontraktów. Ja zwracałbym uwagę przede wszystkim na tempo podpisywania umów, realny udział polskich firm w dostawach oraz to, jak państwo zarządzi ryzykiem walutowym. To są elementy, które zdecydują o ostatecznej wartości tej pożyczki bardziej niż sam komunikat o rekordowej kwocie.
Jeżeli mechanizm będzie używany do uporządkowanych, dużych i sensownie skoordynowanych zakupów, może stać się jednym z lepszych przykładów długoterminowego finansowania publicznego w ostatnich latach. Jeśli jednak projekty będą rozproszone, a koszty kursowe i organizacyjne urosną, przewaga szybko się skurczy. Właśnie dlatego SAFE warto oceniać chłodno: nie przez emocje, tylko przez rachunek, harmonogram i efekt w realnej zdolności obronnej.
W praktyce najważniejsze jest to, by długu nie mylić z celem. Sama pożyczka niczego nie modernizuje, jeśli nie stoi za nią sprawny zakup, sensowna strategia i konsekwentne wykonanie.