VAT, czyli podatek od towarów i usług, wpływa na cenę niemal wszystkiego, co kupujemy, a w firmie szybko staje się jednym z ważniejszych elementów kalkulacji, fakturowania i rozliczeń. Najwięcej problemów nie wynika z samej definicji, tylko z tego, jak dobrać stawkę, kiedy można skorzystać ze zwolnienia i jak nie pogubić się w obowiązkach przedsiębiorcy. Ten tekst porządkuje temat praktycznie, bez zbędnej teorii, tak żeby łatwiej było ocenić, co naprawdę ma znaczenie w 2026 roku.
Najważniejsze fakty o VAT, które warto znać od razu
- VAT jest podatkiem pośrednim doliczanym do ceny towarów i usług, a jego ciężar finalnie ponosi kupujący.
- Podstawowa stawka wynosi 23%, a najczęściej spotykane stawki obniżone to 8% i 5%.
- Od 2026 roku limit zwolnienia podmiotowego wzrósł do 240 000 zł sprzedaży netto.
- Przedsiębiorca na zwolnieniu ma mniej formalności, ale zwykle nie odlicza VAT-u z zakupów.
- Czynny podatnik składa JPK_V7M albo JPK_V7K i co do zasady płaci podatek do 25. dnia miesiąca po okresie rozliczeniowym.
- Najdroższe błędy dotyczą zwykle nie rachunków, lecz złej klasyfikacji towaru lub usługi.
Jak działa podatek VAT w cenie produktu
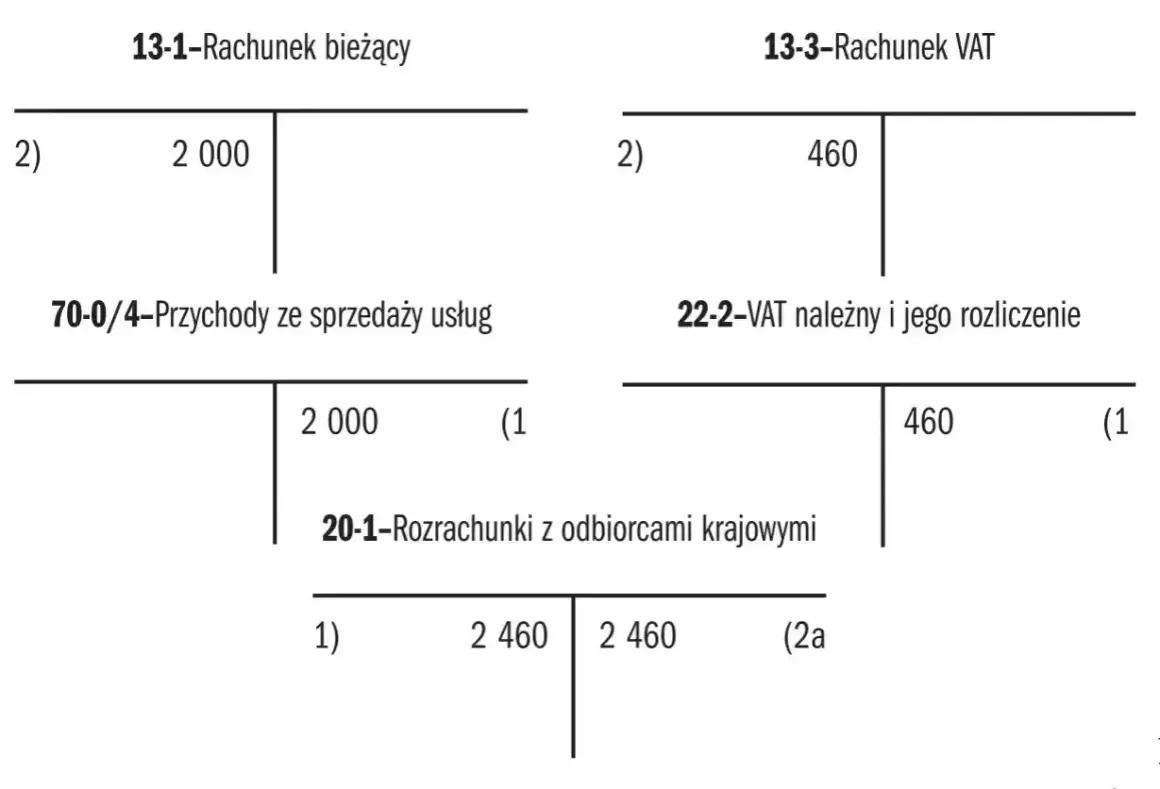
Ja patrzę na VAT jako na podatek, który jest „wbudowany” w cenę, ale nie działa tak samo jak klasyczny koszt firmy. Klient widzi cenę brutto, natomiast przedsiębiorca musi rozdzielić ją na wartość netto i kwotę podatku. W praktyce oznacza to, że to firma pobiera VAT od sprzedaży, a następnie rozlicza go z tym, co sama zapłaciła przy zakupach.
Najprościej rozróżnić dwa pojęcia: VAT należny to podatek od sprzedaży, a VAT naliczony to podatek z faktur zakupowych, który można odliczyć, jeśli spełnione są warunki ustawowe. Różnica między nimi decyduje o tym, czy urząd skarbowy dostanie dopłatę, czy przedsiębiorcy przysługuje zwrot albo nadwyżka do przeniesienia.
| Przykład | Kwota netto | Stawka VAT | Kwota VAT | Kwota brutto |
|---|---|---|---|---|
| Usługa biurowa | 100 zł | 23% | 23 zł | 123 zł |
| Artykuł objęty stawką obniżoną | 200 zł | 8% | 16 zł | 216 zł |
| Produkt z preferencją podstawową | 100 zł | 5% | 5 zł | 105 zł |
To dlatego VAT bywa neutralny dla części firm, ale nie dla wszystkich. Jeśli sprzedajesz głównie firmom i regularnie kupujesz towary lub usługi z VAT-em, rozliczenie bywa korzystne. Jeśli natomiast obsługujesz klientów detalicznych i masz niewiele kosztów do odliczenia, podatek łatwo staje się tylko dodatkową warstwą formalną. Z tego miejsca naturalnie przechodzę do najważniejszego pytania: kiedy stosuje się konkretną stawkę.
Jakie stawki obowiązują i kiedy 23% nie jest stawką domyślną
W Polsce podstawą jest 23%, ale nie oznacza to, że każdy towar i każda usługa trafiają automatycznie do tej samej szuflady. Obniżone stawki pojawiają się wtedy, gdy ustawodawca przewidział dla danej grupy preferencję. W praktyce trzeba więc sprawdzać nie tylko ogólną nazwę usługi, ale też jej klasyfikację oraz to, czy mieści się w konkretnym załączniku albo rozporządzeniu.
| Stawka | Kiedy najczęściej występuje | Co warto zapamiętać |
|---|---|---|
| 23% | Większość towarów i usług bez preferencji | To stawka podstawowa i najbezpieczniejszy punkt odniesienia, jeśli nie ma wyraźnego wyjątku. |
| 8% | Część usług i towarów z ustawowych załączników, wybrane usługi budowlane, gastronomiczne, zdrowotne, kulturalne i transportowe | Tu najczęściej pojawiają się błędy klasyfikacyjne, więc sam opis usługi nie wystarcza. |
| 5% | Wybrane produkty żywnościowe, książki, niektóre artykuły dla dzieci i higieniczne | Stawka jest preferencyjna, ale zakres zastosowania jest wąski i trzeba go sprawdzić bardzo dokładnie. |
| 0% | Ściśle określone transakcje, na przykład eksport towarów i wybrane czynności międzynarodowe | To nie jest „brak podatku”, tylko szczególna preferencja wymagająca dokumentów i spełnienia warunków. |
W praktyce przy stawkach najważniejsza jest ostrożność. Jeśli klasyfikacja budzi wątpliwości, lepiej sprawdzić ją wcześniej niż korygować faktury później. Przy sprzedaży problemem nie bywa sam procent, tylko to, czy w ogóle wolno go zastosować. I właśnie dlatego kolejna sekcja dotyczy zwolnienia, które dla wielu małych firm jest pierwszą realną decyzją podatkową.
Kiedy można korzystać ze zwolnienia i komu to się opłaca
Od 2026 roku limit zwolnienia podmiotowego wynosi 240 000 zł sprzedaży netto. To oznacza, że mała firma może prowadzić działalność bez bieżącego rozliczania VAT-u, o ile nie przekracza limitu i nie wykonuje czynności wyłączonych ustawowo. Jeśli działalność startuje w środku roku, limit liczy się proporcjonalnie do okresu prowadzenia biznesu.
Ja zwykle oceniam opłacalność zwolnienia przez dwa filtry. Po pierwsze: kto jest klientem. Jeśli głównie sprzedajesz konsumentom, brak VAT-u bywa dużym ułatwieniem cenowym. Po drugie: jakie masz zakupy. Jeśli inwestujesz w sprzęt, auta, oprogramowanie, magazyn albo usługi z wysokim VAT-em, zwolnienie często przestaje się bronić, bo nie możesz odliczać podatku naliczonego.
| Status | Plusy | Minusy | Dla kogo zwykle |
|---|---|---|---|
| VAT czynny | Możliwość odliczania VAT z zakupów, lepsze przy większych kosztach i sprzedaży B2B | Więcej formalności, obowiązek ewidencji i deklaracji | Firmy rosnące, inwestujące i współpracujące z innymi firmami |
| Zwolnienie podmiotowe | Prostsze rozliczenia, mniej obowiązków administracyjnych | Brak odliczenia VAT od zakupów, mniej elastyczne przy inwestycjach | Małe usługi lokalne, niska skala sprzedaży, niewielkie koszty własne |
Warto też pamiętać, że nie każdy rodzaj działalności może korzystać ze zwolnienia tylko dlatego, że mieści się w limicie. Są branże i czynności wyłączone ustawowo, więc sam obrót nie rozstrzyga sprawy. To prowadzi do kolejnego pytania: co trzeba robić, gdy firma już jest w systemie VAT i zaczyna rozliczenia na serio.
Jak rozlicza się VAT w praktyce
Jeśli firma jest czynnym podatnikiem, praktyka sprowadza się do trzech rzeczy: rejestracji, ewidencji i terminowego rozliczenia. Rejestrację składa się na formularzu VAT-R przed pierwszą czynnością opodatkowaną albo w momencie przejścia ze zwolnienia. Potem trzeba prowadzić rejestr sprzedaży i zakupów, a na jego podstawie wysyłać plik JPK_V7M albo JPK_V7K.
- Sprawdzasz, czy w ogóle musisz być czynnym podatnikiem, czy możesz korzystać ze zwolnienia.
- Rejestrujesz działalność do VAT albo aktualizujesz status po przekroczeniu limitu.
- Wystawiasz faktury ze właściwą stawką i prowadzisz ewidencję sprzedaży oraz zakupów.
- Składasz JPK_V7M miesięcznie albo JPK_V7K kwartalnie.
- Wpłacasz podatek na mikrorachunek do 25. dnia miesiąca po okresie rozliczeniowym.
Ważne jest też odliczenie podatku naliczonego. Co do zasady można to zrobić w okresie, w którym powstało prawo do odliczenia, albo w kolejnych okresach rozliczeniowych przewidzianych przepisami. Jeżeli termin przepadnie, zostaje korekta. W praktyce to właśnie ten moment najczęściej psuje płynność małych firm, bo podatek trzeba rozliczyć, zanim przedsiębiorca odzyska go z własnych zakupów.
Przeczytaj również: Brutto w pensji i na fakturze - co naprawdę oznacza?
Metoda kasowa dla małych podatników
Jeśli firma spełnia warunki małego podatnika, może wybrać metodę kasową. Działa ona sensownie tam, gdzie kontrahenci płacą z opóźnieniem, bo obowiązek podatkowy często powstaje dopiero po otrzymaniu zapłaty. To nie jest jednak cudowne rozwiązanie na każdy problem z płynnością: przy długich terminach płatności nadal trzeba pilnować cash flow i nie zakładać, że sama metoda kasowa naprawi wszystkie opóźnienia.
Przy tej samej okazji zawsze sprawdzam jeszcze organizację fakturowania. W 2026 roku obieg dokumentów trzeba już myśleć razem z e-fakturami i KSeF, bo to bezpośrednio wpływa na to, jak szybko księgowość widzi sprzedaż i zakupy. Z takiego ustawienia procesu wynika też mniejsza liczba błędów, a to prowadzi wprost do najczęstszych potknięć.
Najczęstsze błędy, które kosztują najwięcej
- Zastosowanie złej stawki - najczęściej dlatego, że ktoś patrzy na nazwę usługi, a nie na jej klasyfikację.
- Liczenie limitu zwolnienia od kwoty brutto - limit dotyczy sprzedaży netto, więc tu łatwo o złą ocenę sytuacji.
- Brak dokumentów przy stawce 0% - preferencja bez papierów potrafi zamienić się w spór z urzędem.
- Spóźniona rejestracja - po przekroczeniu limitu trzeba reagować od razu, a nie „przy najbliższej okazji”.
- Brak odliczenia w terminie - niewykorzystane odliczenie zwykle wymaga korekty, więc księgowość musi pilnować okresów rozliczeniowych.
- Mylenie ceny netto i brutto - to klasyczny błąd przy ofertach dla klientów detalicznych i przy szybkim cenniku usług.
Ja najbardziej pilnuję dwóch rzeczy: poprawnej stawki i momentu przekroczenia limitu. Reszta zwykle wynika z tego, że na początku nie ma jasnego procesu, a nie z samego braku wiedzy. Gdy te dwa elementy są ustawione dobrze, rozliczenia stają się dużo prostsze i mniej nerwowe.
Co sprawdzić przed pierwszą fakturą i zanim wybierzesz status VAT
Jeśli miałbym zostawić jedną praktyczną wskazówkę, to tę: zanim wystawisz pierwszą fakturę albo złożysz VAT-R, sprawdź trzy rzeczy jednocześnie - rodzaj sprzedaży, strukturę klientów i poziom zakupów z VAT-em. To trio zwykle decyduje o tym, czy bardziej opłaca się zwolnienie, czy status czynny.
- Określ, czy sprzedajesz głównie konsumentom, czy firmom.
- Policz, ile netto realnie sprzedasz w skali roku i czy zbliżasz się do limitu 240 000 zł.
- Oceń, czy masz większe zakupy inwestycyjne, które warto odliczać.
- Sprawdź, czy Twoja branża nie jest wyłączona ze zwolnienia ustawowo.
- Ustal, kto będzie pilnował stawek, JPK i terminów płatności.
W mojej ocenie VAT jest prosty dopiero wtedy, gdy firma ma uporządkowany proces, a nie tylko poprawnie wpisaną stawkę na fakturze. Kto zaczyna od właściwego statusu, czytelnej ewidencji i kontroli limitów, ten zwykle unika większości kosztownych korekt już na starcie.